Blog
Ejemplo de reconversión profesional exitosa
Conoce un ejemplo de reconversión profesional exitosa y aprende a convertir tu experiencia en una ventaja para crecer con estrategia y propósito real.
Educación ejecutiva 100 % en línea desde 2009 · Para toda Latinoamérica
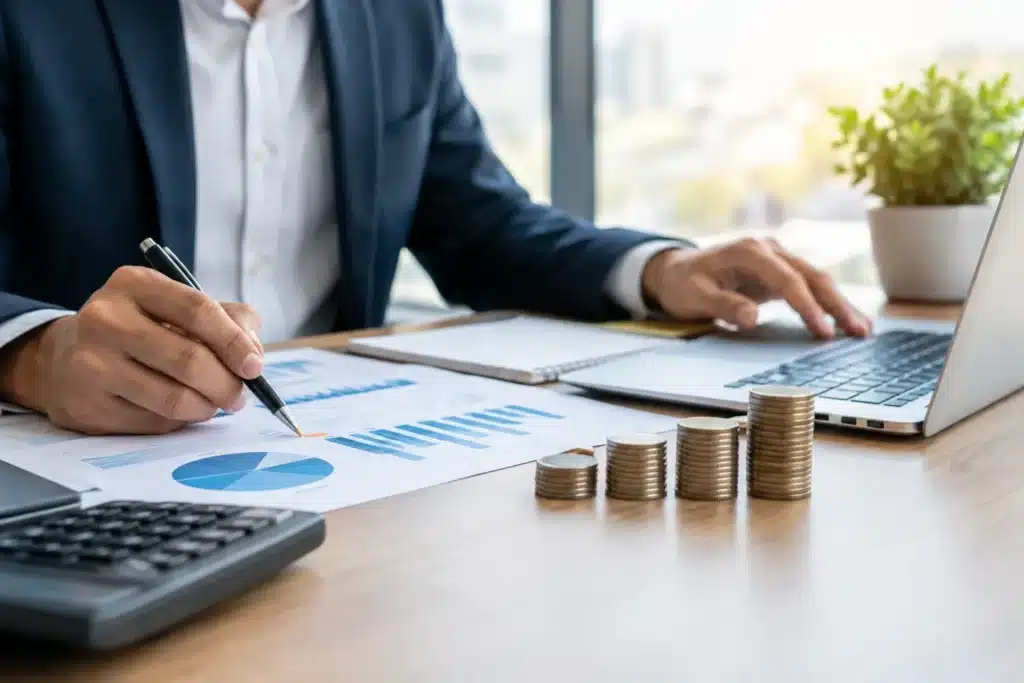
Una empresa puede aumentar sus ventas y, aun así, perder capacidad para pagar nómina, proveedores o deuda. Esa contradicción aparece cuando las decisiones comerciales crecen más rápido que el control financiero. Esta guía de dirección financiera estratégica parte de una idea práctica: las finanzas no son el área que explica lo ocurrido al cierre del mes, sino la que ayuda a decidir qué debe ocurrir después.
Para un ejecutivo, gerente o emprendedor, dirigir las finanzas estratégicamente significa conectar cada cifra con una decisión de negocio. No se trata de revisar más reportes, sino de identificar cuáles indicadores revelan si el crecimiento genera valor, consume caja o expone a la organización a riesgos innecesarios.
La dirección financiera estratégica es la disciplina que convierte información financiera, operativa y comercial en decisiones orientadas a la sostenibilidad y el crecimiento de la empresa. Su función supera el control contable: define cómo se asigna el capital, qué inversiones se priorizan, qué nivel de deuda es razonable y cómo se protege la liquidez ante escenarios cambiantes.
Un director financiero estratégico no trabaja aislado. Dialoga con ventas sobre descuentos y plazos de cobro; con operaciones sobre inventarios y productividad; con talento humano sobre la estructura de costos; y con la alta dirección sobre expansión, adquisiciones o nuevos mercados. Su valor está en mostrar las consecuencias financieras de cada decisión antes de comprometer recursos.
La diferencia es relevante. Una gestión financiera operativa se concentra en registrar, pagar, cobrar y reportar. Una gestión estratégica utiliza esos datos para anticipar tensiones de caja, evaluar alternativas y sostener decisiones de largo plazo. Ambas son necesarias, pero solo la segunda permite dirigir con perspectiva.
El punto de partida no es una hoja de cálculo más sofisticada. Es una conversación honesta sobre la realidad financiera del negocio y sobre las prioridades que la organización desea financiar.
Toda empresa busca resultados, pero no todas necesitan lo mismo en el mismo momento. Una compañía en expansión puede priorizar participación de mercado y capital de trabajo. Un negocio maduro quizá necesita elevar su rentabilidad, reducir deuda o mejorar la distribución de utilidades. Una empresa familiar en transición puede requerir orden patrimonial y continuidad.
Por eso, antes de aprobar presupuestos, establezca una meta financiera clara: crecer sin deteriorar el flujo de caja, mejorar el margen operativo, disminuir la dependencia de financiamiento externo o elevar el retorno sobre el capital invertido. Cuando el objetivo es ambiguo, los equipos terminan optimizando indicadores aislados y tomando decisiones que compiten entre sí.
La estrategia financiera debe responder también a una pregunta incómoda: ¿qué estamos dispuestos a sacrificar para alcanzar la meta? Crecer rápido puede exigir menor liquidez temporal. Reducir deuda puede limitar inversiones. Mantener grandes reservas de efectivo aporta seguridad, pero puede reducir el rendimiento del capital. No hay una respuesta universal. Hay una decisión que debe ser coherente con el contexto y el nivel de riesgo aceptado.
El estado de resultados, el balance general y el flujo de efectivo deben leerse como una sola historia. La utilidad muestra si el modelo genera ganancias contables; el balance revela la estructura de activos, pasivos y patrimonio; y el flujo de efectivo confirma si existe dinero disponible para operar y cumplir compromisos.
Una utilidad creciente no garantiza salud financiera. Si las ventas aumentan a crédito, las cuentas por cobrar pueden absorber efectivo. Si se acumula inventario para evitar quiebres de stock, el capital queda inmovilizado. Si el margen cae por descuentos para cerrar ventas, el crecimiento puede dejar menos recursos que antes.
Conviene revisar mensualmente un tablero breve y accionable. Más que perseguir decenas de métricas, la dirección debe comprender la evolución de ingresos, margen bruto, margen operativo, flujo de caja operativo, capital de trabajo, días de cobro, días de inventario, endeudamiento y cobertura del servicio de deuda. La utilidad de cada indicador depende del sector, pero el criterio es constante: medir aquello que cambia una decisión.
La liquidez es la capacidad de cumplir obligaciones en el momento requerido. Es uno de los temas donde una dirección financiera madura genera mayor impacto, porque los problemas de caja rara vez aparecen de un día para otro. Suelen anunciarse con plazos de cobro que se extienden, inventarios lentos, gastos fijos que suben o deuda de corto plazo que financia activos de largo plazo.
El presupuesto de caja debe proyectarse por semanas o meses, no solo por año. Esta práctica permite anticipar periodos de tensión y actuar con margen: acelerar cobros, renegociar fechas con proveedores, posponer una inversión no crítica o preparar una línea de crédito antes de necesitarla.
La disciplina de cobro merece atención ejecutiva. Otorgar crédito puede impulsar las ventas, pero también aumenta el riesgo y el costo financiero. Una política comercial responsable define límites, evalúa la calidad de los clientes y establece responsables claros para el seguimiento. Vender más no siempre es vender mejor si el dinero tarda demasiado en llegar.
Cada presupuesto compite por recursos limitados. Abrir una sede, contratar personal, desarrollar tecnología, comprar maquinaria o lanzar una nueva línea exige capital y genera expectativas. La dirección financiera estratégica evita decidir solo por intuición o entusiasmo comercial.
Para evaluar una inversión, estime la inversión inicial, los flujos de efectivo esperados, el plazo de recuperación, los costos indirectos y los riesgos que podrían alterar el resultado. Herramientas como el valor presente neto, la tasa interna de retorno y el periodo de recuperación son útiles, pero no sustituyen el juicio directivo. Una inversión con buen retorno proyectado puede no ser prioritaria si compromete la liquidez o desvía recursos de una capacidad crítica.
También es indispensable comparar escenarios. ¿Qué ocurre si las ventas alcanzan solo el 70% de lo previsto? ¿Qué pasa si los costos suben o la implementación se retrasa? Trabajar con un escenario base, uno conservador y uno exigente reduce decisiones basadas en proyecciones excesivamente optimistas.
La deuda no es negativa por definición. Puede acelerar una expansión rentable, financiar activos productivos o preservar capital para oportunidades estratégicas. El problema surge cuando se utiliza sin una relación clara entre el plazo de la obligación y la vida útil de lo que se financia.
Una regla sensata es evitar pagar activos de largo plazo con deuda que vence en pocos meses. Esa desalineación presiona la caja y obliga a refinanciar en condiciones desfavorables. De igual forma, una empresa no debe confundir disponibilidad de crédito con capacidad real de endeudamiento.
Antes de asumir financiamiento, analice la estabilidad del flujo de efectivo, la cobertura de intereses, las garantías exigidas, la exposición a tasas variables y el impacto de la deuda en la flexibilidad futura. En mercados latinoamericanos, donde las condiciones de crédito y las monedas pueden cambiar con rapidez, este análisis no es un detalle técnico: es una herramienta de continuidad empresarial.
Un presupuesto estratégico no es una lista rígida de gastos autorizados. Es una hipótesis de gestión sobre cómo la empresa alcanzará sus metas con recursos finitos. Debe unir objetivos comerciales, necesidades operativas, inversiones, talento y flujo de efectivo.
El error frecuente es construirlo una vez al año y revisarlo cuando ya perdió vigencia. Un enfoque más útil combina presupuesto anual con revisiones periódicas. Si cambian las ventas, los costos, la inflación o las condiciones de financiamiento, la dirección debe actualizar las proyecciones y redefinir prioridades.
La conversación presupuestaria también requiere responsabilidad compartida. Cada líder debe conocer los indicadores que controla y entender cómo sus decisiones afectan el resultado global. Operaciones influye en costos y capital de trabajo; ventas, en margen y cobro; recursos humanos, en productividad y estructura; tecnología, en eficiencia y riesgo. Finanzas integra estas variables para que la organización deje de trabajar por áreas desconectadas.
Las plataformas de gestión, la automatización y la inteligencia artificial pueden acelerar conciliaciones, detectar desviaciones y generar proyecciones con mayor velocidad. Para un profesional activo, comprender estas herramientas representa una ventaja concreta: permite pasar menos tiempo consolidando datos y más tiempo interpretando implicaciones.
Sin embargo, la tecnología no corrige una definición deficiente de indicadores ni reemplaza el criterio. Si los datos de ventas, inventarios y costos no son confiables, cualquier tablero será una versión elegante de un problema mal entendido. La calidad de la información debe tener responsables, procesos de validación y una frecuencia de actualización acorde con la velocidad del negocio.
La mejor analítica financiera no busca impresionar con gráficos. Busca responder preguntas ejecutivas: ¿qué clientes aportan margen real?, ¿dónde se está consumiendo caja?, ¿qué unidad requiere intervención?, ¿qué inversión debe esperar?, ¿cuánto riesgo podemos asumir? Cuando los datos responden estas preguntas, se convierten en ventaja de gestión.
Fortalecer esta capacidad exige dominar conceptos financieros y, al mismo tiempo, aprender a comunicarlos con claridad ante equipos no financieros. Un directivo que explica el impacto de una decisión en margen, liquidez y retorno facilita acuerdos más sólidos que quien solo presenta números.
La formación ejecutiva tiene valor cuando se traduce en acciones aplicables al trabajo real: estructurar un presupuesto, defender una inversión, analizar un caso de endeudamiento o construir escenarios para una junta directiva. En Instituto Robert Owen, este enfoque conecta el aprendizaje con los desafíos que enfrentan profesionales que necesitan crecer sin pausar su trayectoria laboral.
La dirección financiera estratégica no consiste en predecir el futuro con exactitud. Consiste en preparar a la organización para decidir mejor cuando el futuro no se comporta como se esperaba. Cada cifra bien interpretada puede proteger una oportunidad, corregir un desvío a tiempo y convertir el conocimiento en acción.
Conoce nuestros programas 100 % en línea en liderazgo, talento humano y peritaje forense.
Conoce un ejemplo de reconversión profesional exitosa y aprende a convertir tu experiencia en una ventaja para crecer con estrategia y propósito real.
Aprenda cómo medir retorno formación corporativa con indicadores de negocio, una línea base y decisiones que convierten capacitación en resultados reales.
La formación online efectiva combina flexibilidad, aplicación y seguimiento para impulsar decisiones, liderazgo y resultados profesionales reales hoy.